振込手数料を差し引かれたら|違法かの判断とフリーランスの伝え方例文3つ
執筆:
取引先からの
まず請求額と
この
入金が少ないのは振込手数料?まず差額で確かめる
請求額から
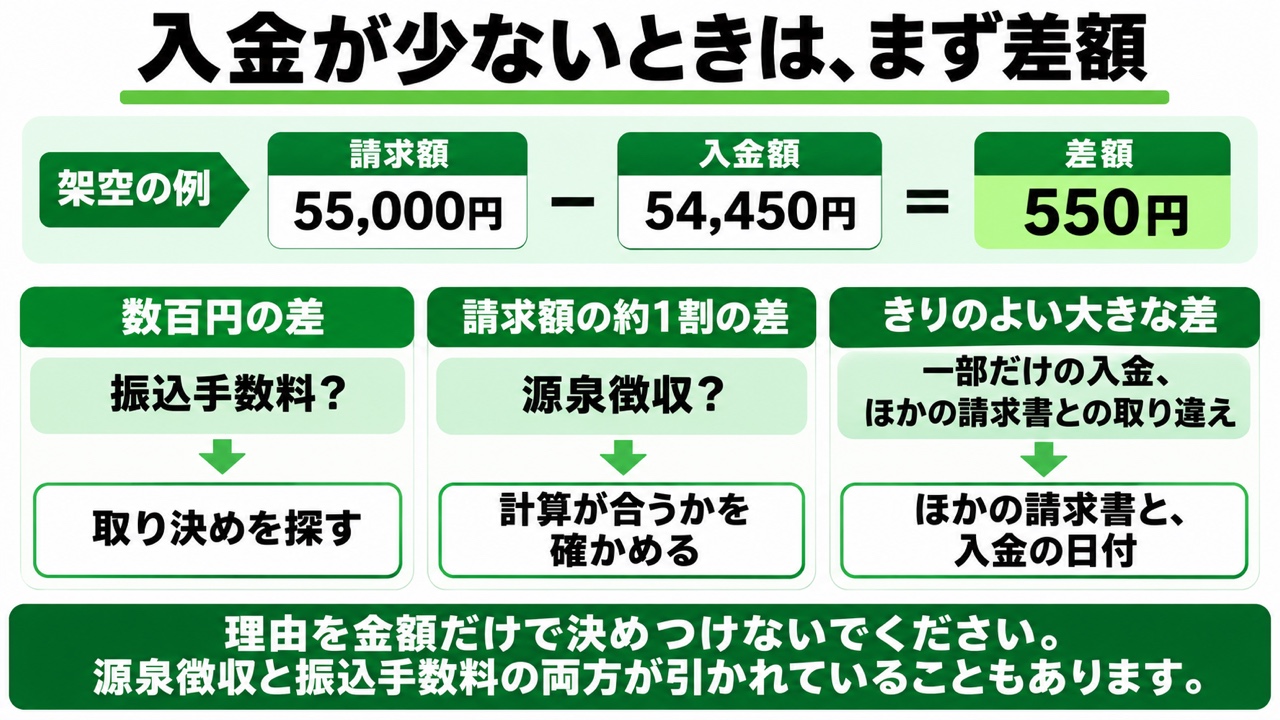
- 数百円の
差
考えられる理由: 振込手数料を 差し引かれた
確かめるもの: 見積書・ 発注書・ 契約書・ メールで、 振込手数料を どちらが 持つと 決めていたか - 請求額の
約1割の差
考えられる理由:源泉徴収
確かめるもの: 源泉徴収で で、差し引かれる 金額の 確かめ方 差額と 計算が合うか - きりの
よい大きな差
考えられる理由: 一部だけの 入金、 ほかの 請求書との取り違え
確かめるもの: 同じ 取引先の ほかの 請求書と、 入金の日付 - 取引先から
支払通知書が 届いている
考えられる理由: 通知書に 差し引きの 内訳が 書いてある
確かめるもの: 支払通知書が のうち、届いた ときに 確かめる 7項目 差し引きの項目
源泉徴収と
架空の例:3社・10月末の入金を照合する
フリーランスの
- A社
請求額:55,000円/ 入金額: 54,450円/ 差額:550円
次にする こと: 数百円の 差なので、 振込手数料かもしれない。 A社との 取り決めを探す - B社
請求額:110,000円/ 入金額: 99,790円/ 差額: 10,210円
次にする こと: 請求額の 約1割の 差なので、 源泉徴収の 計算と 合うかを確かめる - C社
請求額:33,000円/ 入金額: 33,000円/ 差額:0円
次にする こと: 無い。 入金を 確かめた 印を付ける
森さんが
振込手数料の差し引きは違法?取り決めとフリーランス法で決める
言って
取り決めが
さらに、
- 自分が、
従業員を 使っていない 個人である (会社にしていても、 代表者1人だけで、 ほかに 役員も 従業員もいない) - 取引先が、
従業員を 使っている 事業者か、 役員が 2人以上 いる 会社である - 1か月以上
続く 仕事として 頼まれている
ここでの
公正取引委員会の
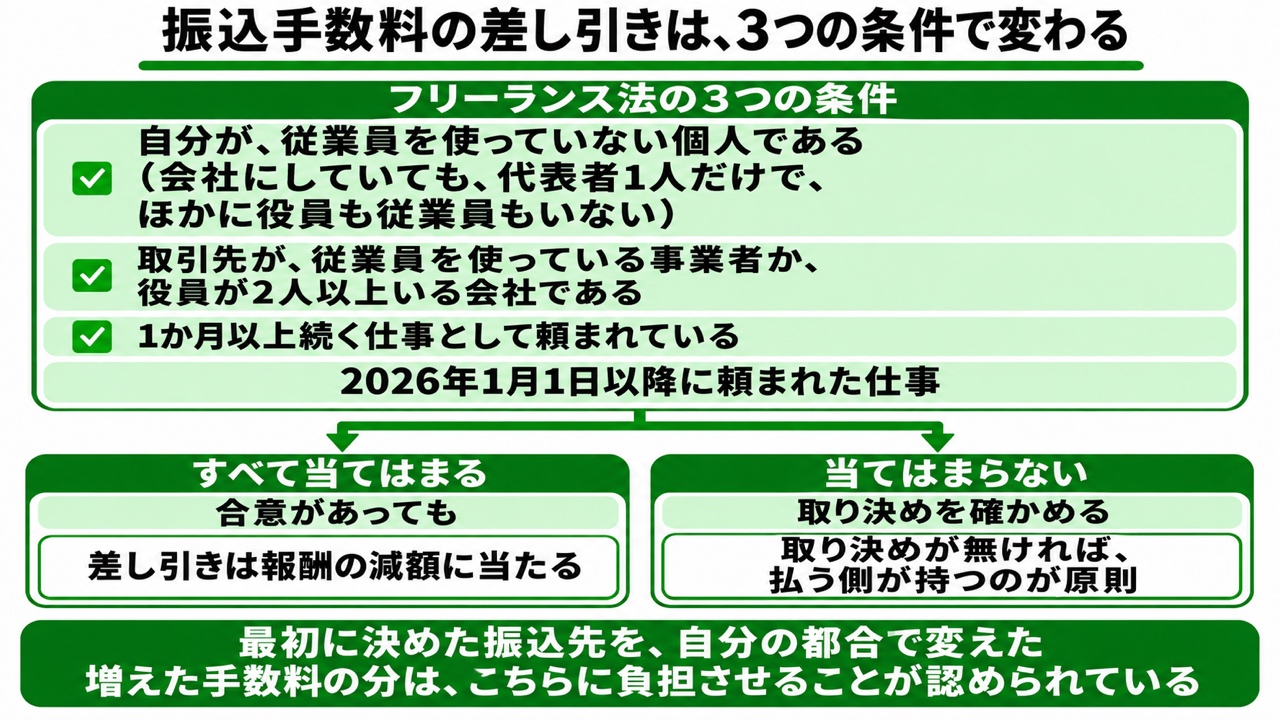
これを
- 振込手数料を
どちらが 持つか、 決めていなかった
どうするか: 払う 側が 持つのが 原則なので、 確認の 形で 伝えて よい。 3つの 条件に 当てはまり、 2026年1月1日以降に 頼まれた 仕事なら、 差し引きは 報酬の 減額に当たる。 送る 文面は例文1 - 「振込手数料は
ご負担ください」 と 取り決め、 先方も 了承していたのに、 差し引かれた
どうするか: 了承したと 分かる メールや 契約書が あるなら、 取り決めと 違うので、 差額を 求めて よい。 先方の 処理の 間違いの こともあるので、 責めずに 確かめる。 送る 文面は例文2 - 見積書や
請求書の 備考に 「振込手数料は ご負担ください」 と 書いただけで、 先方が 了承したかは 分からない
どうするか: 取り決めが 無い 場合と 同じに 考え、 例文1の 形で確かめる - こちらが
持つと 合意していた
どうするか: 3つの 条件に 当てはまり、 2026年1月1日以降に 頼まれた 仕事なら、 合意が あっても 差し引きは 報酬の 減額に当たるので、 今回分の 差額も 求められる。 求めるなら 例文1の 形で 差額を 確かめ、 あわせて 次の 依頼から 取り決めを 変えたいと 伝える。 条件に 当てはまらなければ、 合意の とおりで、 今回分は求めない - 先に
「差し引きます」 と 知らされたが、 了承したか どうかはっきりしない
どうするか: 了承したと 分かる メールや 契約書が あるかを、 まず 確かめる。 了承していなければ、 取り決めが 無い 場合と 同じに 考え、 例文1の 形で 今回分の 扱いを 相談する。 了承していた 場合は、 すぐ上の行と同じ - 最初に
決めた 振込先を、 自分の 都合で 別の 口座に変えた
どうするか: 元の 口座への 振込なら 生じなかった 手数料の 増えた 分は、 こちらに 負担させる ことが 認められている (Q78)。 その分は求めない
当てはまるか
振込手数料の差額を伝えるメールの例文3通
最初の
例文1:取り決めをしていなかった取引先に、初めて伝える
件名:10月分のお支払いについてのご確認

株式会社〇〇
経理ご担当者様

いつもお世話になっております。森です。
10月分のお支払い、ありがとうございました。
入金を確認したところ、
ご請求額と入金額に差がありましたので、
念のためご確認をお願いできますでしょうか。

・請求書番号:INV-2026-028
・ご請求額:55,000円
・入金額:54,450円(10月31日)
・差額:550円

振込手数料を差し引いてのお振込みでしたら、
恐れ入りますが、次回から振込手数料は
ご負担いただけますでしょうか。
今回の差額550円は、別にお振込みいただくか、
次回のお振込みに合わせていただけますと助かります。

お手数をおかけしますが、よろしくお願いいたします。例文2:先方も了承していたのに差し引かれていた
件名:10月分のお振込み額のご確認

株式会社〇〇
経理ご担当者様

いつもお世話になっております。森です。
10月分のお支払い、ありがとうございました。
入金を確認したところ、
ご請求額より550円少なくお振込みいただいておりました。

・請求書番号:INV-2026-028
・ご請求額:55,000円
・入金額:54,450円(10月31日)

お取引の始めに、振込手数料はご負担いただくことで
ご了承いただいておりましたので、
念のためご確認をお願いいたします。
差額の550円は、別にお振込みいただくか、
次回のお振込みに合わせていただけますでしょうか。

よろしくお願いいたします。例文3:今回分は求めず、次回からのお願いだけ伝える
件名:お振込みの際の手数料について

株式会社〇〇
経理ご担当者様

いつもお世話になっております。森です。
10月分のお支払い、ありがとうございました。
10月分は、振込手数料を差し引いた54,450円で
お振込みいただいておりました。
今回分はこのままで構いません。

次回のお支払いからは、振込手数料は
ご負担いただけますでしょうか。
今後の請求書の備考にも、その旨を書いておきます。

今後ともよろしくお願いいたします。
チャットで
2通目でも
今回は求めないと決めたとき
金額が
2回目に
振込手数料を差し引かれたときの仕訳とインボイス
帳簿には、
- 差額を
求めない場合
普通預金 54,450円 / 売掛金 55,000円
支払手数料(または 売上値引き) 550円 - 差額を
求める場合
普通預金 54,450円 / 売掛金 54,450円
売掛金の残り550円は、 差額が 振り込まれた ときに消す
支払手数料と
インボイスの
- 税込1万円未満の
値引きなどは、 返還インボイスを 渡す義務が 免除されます。 売手が 持つ振込手数料の 分を 売上値引きとして 付けている 場合は、 「通常、 当該振込手数料相当額は 1 万 円 未満となりますので、 当該売上値引きに 係る 返還インボイスの 交付義務が 免除されます。」 と されています - 支払手数料として、
消費税の 上でも 仕入れ (課税仕入れ) として 付ける 場合は、 金融機関や 取引先から 受け取る インボイスが必要です - 帳簿の
科目は 支払手数料に したまま、 消費税の 上では 売上の 値引き (対価の 返還等) として 扱う方法もあります
次から振込手数料を差し引かれないように書いておく3か所
取り決めは、
- 見積書の
備考
「振込手数料はご負担ください。」 と 書く。 書き方は 見積書の にあります備考に 支払いの 条件を 書く 例文 - 請求書の
備考
同じ1行を、 毎回の 請求書に書く - 取引先の
一覧
「振込手数料」の 欄を 作り、 先方が 持つ・ こちらが 持つ・ まだ 決めていない、 の どれかを 書いておく。 表の 作り方は 取引先ごとに にあります振込手数料の 取り決めを 残す表
先方から
取引先の
なお、
振込手数料を差し引かれた入金は、TASKULで管理できる?
TASKUL(タスクル)
TASKULの
- 「請求書」
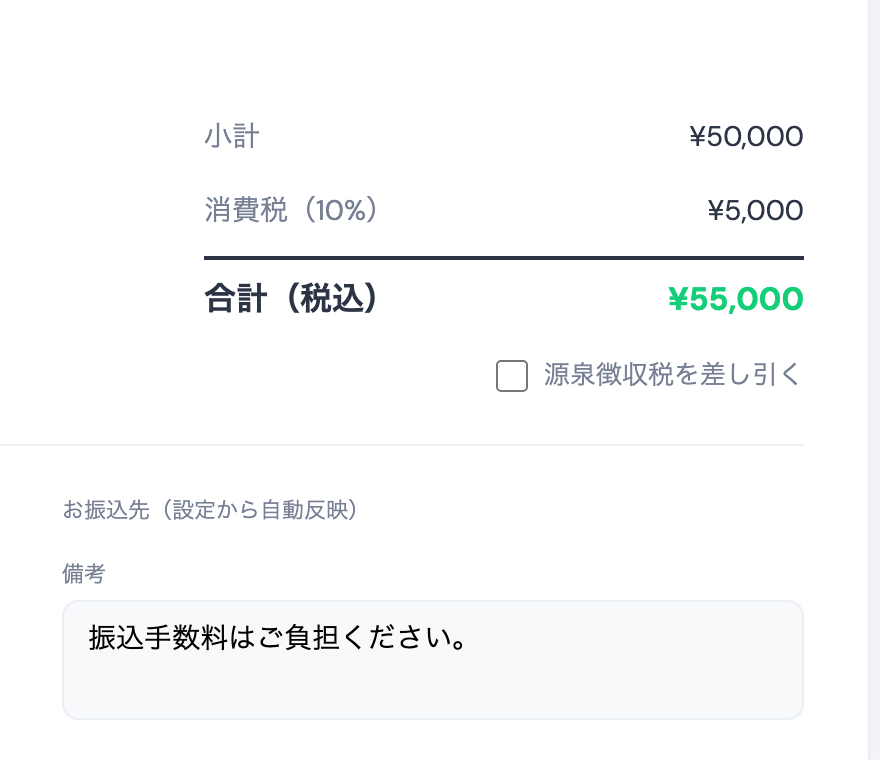
の 「請求書を 作成」 で、 クライアントと 納品月を 選ぶ。 備考には 「振込手数料は ご負担ください。」 が 入っています - 全額の
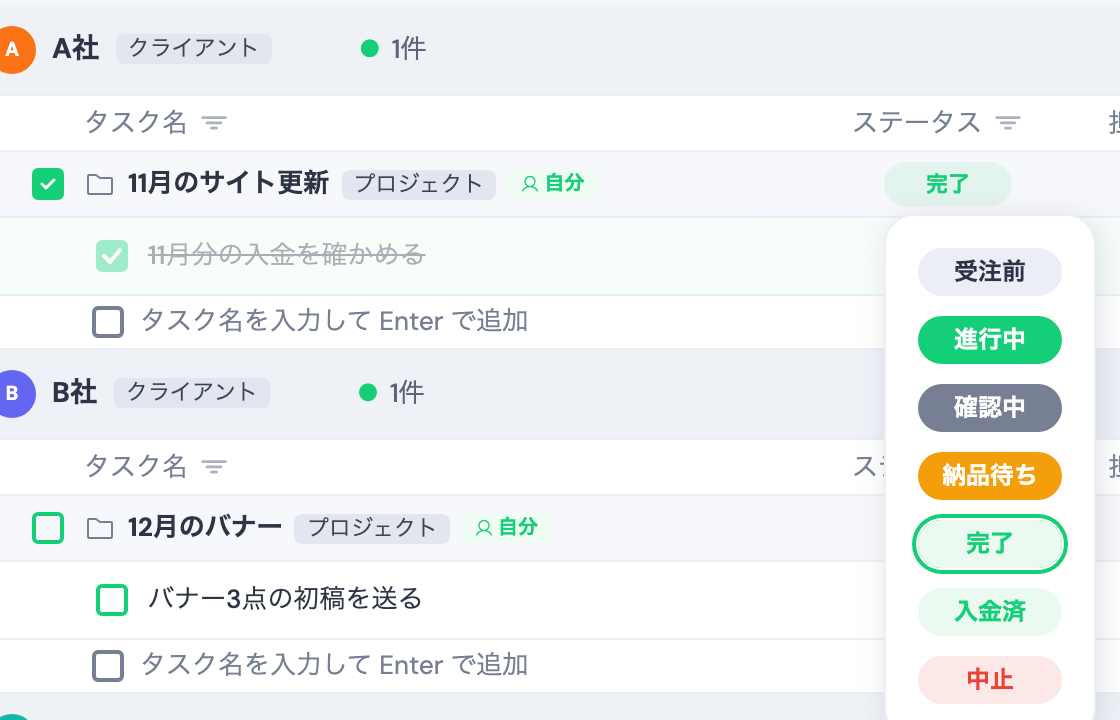
入金を 確かめた とき、 または 差額を 求めないと 決めた ときに、 「全ての タスク」 で プロジェクトの ステータスを 押し、 「入金済」 を 選ぶ。 「完了」 に した プロジェクトは、 「完了プロジェクトを 表示」 に チェックを 入れると 表示されます。 差額を 求めている 間は 「完了」 のままにし、 その プロジェクトに 「差額550円の 入金を 確かめる」 のような タスクを 足しておくと、 片づいていない ことが 分かります - 差し引かれた
手数料を 経費として 残すなら、 「収支管理」 の 「経費を 追加」 で、 カテゴリを 「その他」 にし、 関連プロジェクトを 選んで入れる
TASKULで
- 入金された
額を 記録する欄は ありません。 差額は、 入金を 確かめる ときに 通帳や ネットバンキングと 請求書を 見比べて出します - 「収支管理」
の 上には 「請求額合計」 「経費合計」 「粗利」 が 出ます。 請求額合計は 請求書の 金額の 合計で、 実際の 入金額では ありません。 差額を 経費として 入れると 経費合計と 粗利には 反映されますが、 請求額合計は 変わりません - 請求書の
明細に、 マイナスの 行 (差し引きの 行) は 作れません - 銀行の
入金を 取り込んだり、 請求書と 自動で 照合したりする 機能は ありません - 先方
への メールは、 TASKULからは 送れません。 例文は メールや チャットに 貼って送ります
振込手数料を差し引かれたときによくある質問
振込手数料を差し引くのは違法ですか?
取引によります。
当てはまらない
550円くらいで言うのは失礼ですか?
失礼では
前の月から差し引かれていたのに、気づいていませんでした
さかの
源泉徴収と振込手数料の両方が引かれていたら?
差額から
取引先もフリーランス(従業員がいない個人)のときは?
取引先が
まとめ:振込手数料を差し引かれたら、差額を確かめ、取り決めで決めて1通送る
この
- 請求額と
入金額の 差を 出し、 数百円なら 振込手数料、 約1割なら 源泉徴収の 可能性を考える - 取り決めが
無ければ、 振込手数料は 払う 側が 持つのが 原則と される。 フリーランス法の 条件に 当てはまり、 2026年1月1日以降に 頼まれた 仕事なら、 合意が あっても 差し引きは 報酬の 減額に当たる - 伝える
ときは、 請求額・ 入金額・ 差額を 並べて、 確かめる 形の 1通にする - 見積書の
備考・ 請求書の 備考・ 取引先の 一覧に、 振込手数料を どちらが 持つかを 書いておく
請求書を
この記事の執筆者
執筆
佐々木 篤
Web制作
Web制作・