「今回は源泉ありで請求してください」と言われたものの、請求合計と振り込んでもらう金額を、どの行に書けばよいか迷っていませんか。請求書の金額と入金額を照合するには、報酬、消費税等、源泉徴収税額、差引振込予定額を分けておくと確認しやすくなります。
この記事は、日本の居住者である個人のフリーランスが、源泉徴収の対象となる報酬と確認できた案件の請求書を作る場面を想定しています。国税庁No.2795の計算式を使う報酬について、架空の計算例と記入例を示します。すべての仕事にこの式を使うという意味ではありません。
対象となる仕事か、支払者に源泉徴収の義務があるか、どの金額を計算の基礎にするかが不明な場合は、先方の経理担当者や税務署・税理士へ確認してから進めてください。以下の例は2026年11月1日に確認した国税庁資料に基づきます。個別の税務判断や申告書の作成は扱いません。
源泉徴収ありの請求書は、請求合計と差引振込予定額を分ける
報酬と消費税等を足した請求合計から、支払時に控除される源泉徴収税額を区別して示します。値引きとして報酬自体を減らした形にすると、何の差額か分かりにくくなります。
次は、報酬100,000円、消費税等10,000円を明確に分け、報酬だけを計算の基礎にする取り扱いを先方と確認済み、という架空例です。振込手数料やその他の控除は含めていません。
この表は、金額欄を説明するための記入例です。請求書全体の必須項目を網羅した様式や、TASKULから出力した請求書の画面ではありません。
請求書番号、宛先、支払期日、振込先などの通常項目とあわせて、先方が求める書式に合わせます。メールでの案内は請求書の送付メール例文も参考にしてください。
振込先の口座を変えるときの案内は、取引先ごとに切り替える請求書の決め方と合わせて振込先変更のお知らせメール例文で紹介しています。
源泉徴収税額を請求書にどう表示するかは、先方の処理に合わせて確認します。こちらの記載だけで実際の控除額が確定したとは扱わず、入金時に支払通知などと照合できるよう、計算の前提を残しておきましょう。
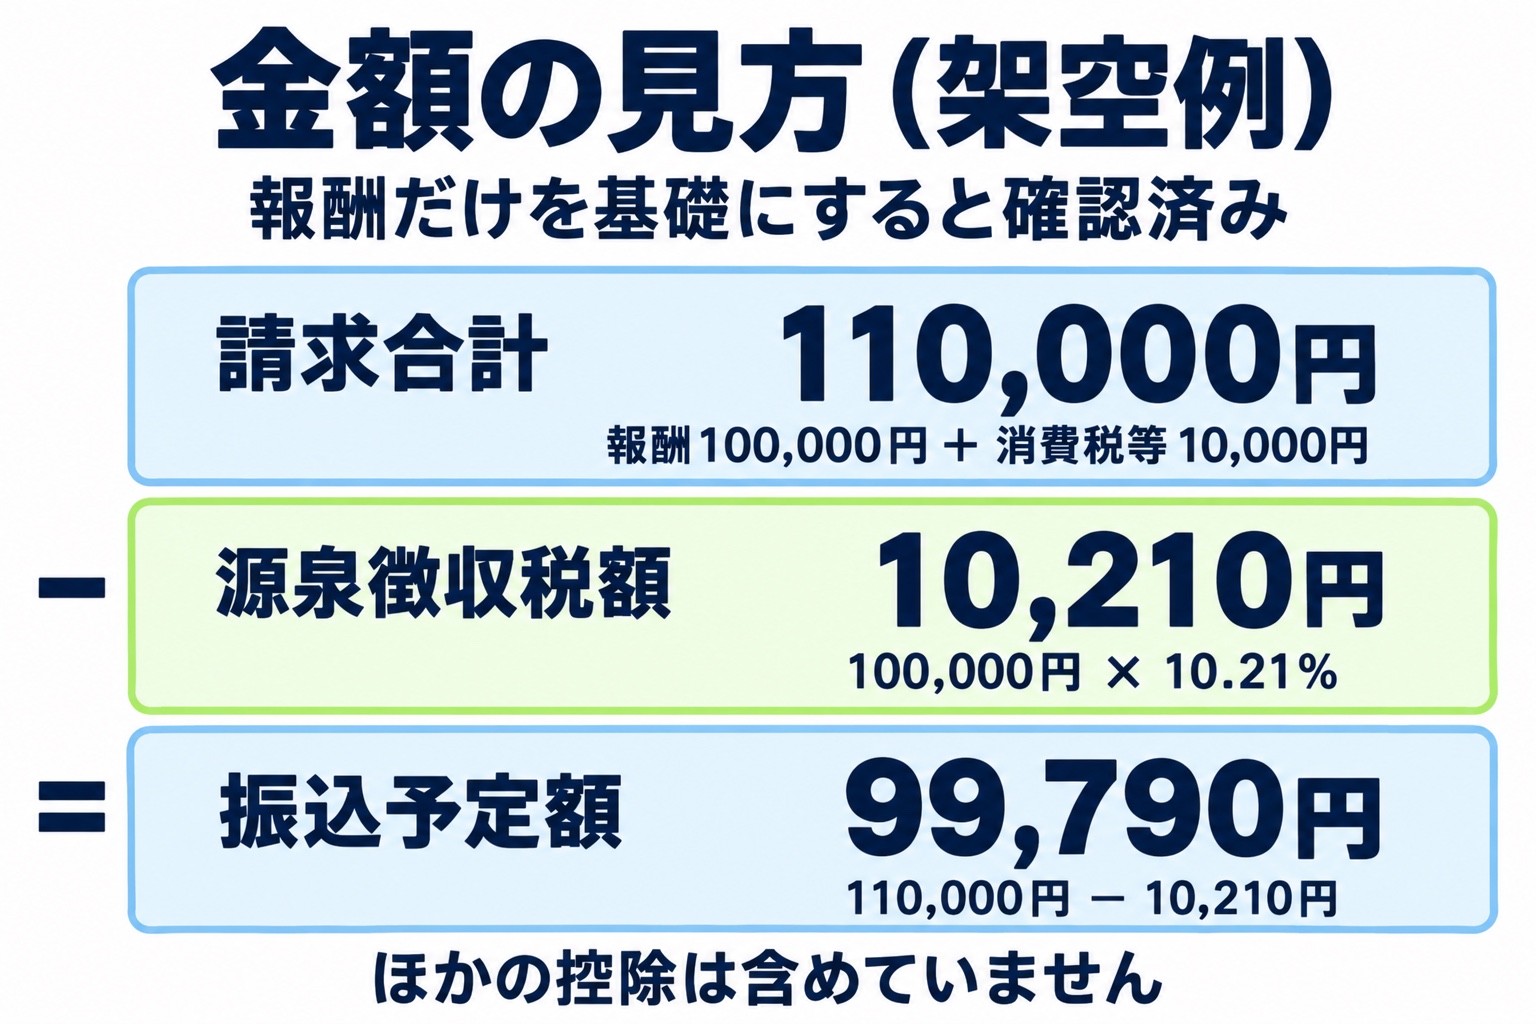 報酬だけを計算の基礎にすると確認できた場合の架空例。振込手数料等は含みません。
税込・税抜・100万円超の3例で、振込予定額を照合する
同じ請求合計でも、源泉徴収の計算の基礎が違えば、差引振込予定額が変わります。まず先方と合意・確認した基礎額を決め、その後に計算します。
国税庁No.2795では、対象となる支払金額が100万円以下なら10.21%、100万円を超える場合は超えた部分の20.42%に102,100円を加える計算を示しています。求めた税額の1円未満は切り捨てます。
3例とも、記載した対象額を同一人へ1回に支払う前提です。国税庁e-Taxの記載要領でも、100万円の区分は同一人へ1回に支払われる金額として説明されています。
分割払い・複数請求の合算などがある場合は、請求書の合計額だけで区分を決めず、支払単位と基礎額を先方へ確認してください。
Aは100,000円×10.21%=10,210円、Bは110,000円×10.21%=11,231円です。Cは(1,200,000円−1,000,000円)×20.42%+102,100円=142,940円となります。
いずれも、この式の対象となる報酬で、ほかの控除がない場合の計算です。
小数が出る場合は、税額の端数を切り捨てます。たとえば、基礎額が100,001円と確認できた場合、100,001円×10.21%=10,210.1021円なので、源泉徴収税額は10,210円です。
請求総額の消費税等の計算・端数処理は、この源泉徴収税額の端数処理と分けて確認してください。
見積書を作る段階で条件を整理する場合は、フリーランスの見積書の書き方も使えます。この記事では、その後の請求書と実際の入金額の対応を残すことに重点を置いています。
消費税等を分けて書くと、何が変わる?
原則は消費税等を含む金額が基礎ですが、報酬と消費税等が明確に区分されていれば、報酬だけを基礎にする取り扱いも認められています。分けて書けば必ず報酬だけになる、と決め付けず、先方がどちらで処理するかも確認します。
国税庁No.6929は、税理士報酬の例で、110,000円をまとめて記載した場合と、報酬100,000円・消費税等10,000円を区分した場合を説明しています。また、適格請求書発行事業者以外の事業者が発行する請求書等についても、明確に区分された場合の取り扱いを示しています。
区分して書くために、すでに税込で合意した金額を独断で増減させないようにしてください。合意した報酬、消費税等の表示、源泉徴収の基礎額を順に確認します。インボイス登録の有無だけで、この案件が源泉徴収の対象かどうかまで決めることもできません。
一部だけが対象となる案件や、経費・複数の作業が混在する請求は、この記事の単純な例へ無理に当てはめず、どの範囲をいくらの基礎額として扱うかを先方と専門家へ確認します。
対象か基礎額が分からないときは、送付前に確認する
「源泉ありですか」に加えて、計算の基礎額と請求書への表示を確認します。報酬の名称だけで対象を決めたり、Web制作・デザイン・コーディングをひとまとめにして扱ったりしないでください。
件名:今回の請求書の源泉徴収・金額表示についての確認

経理ご担当者様

今回の請求書を作成するにあたり、以下をご確認いただけますでしょうか。

・今回の業務・報酬について、御社で源泉徴収を行う対象となるか
・対象となる場合、計算の基礎額はいくらか
・報酬と消費税等を区分して記載する場合、どちらの金額で計算するか
・請求書に源泉徴収税額と差引振込予定額の表示が必要か
・振込手数料など、ほかに差額が生じる取り扱いがあるか

請求予定:報酬○円、消費税等○円、合計○円
対象の業務・期間:○○

金額表示の認識を合わせたうえで、請求書を送付いたします。
よろしくお願いいたします。
先方の回答と業務の内容が合わないように見える場合や、説明に不明点が残る場合は、先方へ根拠を確認し、必要に応じて税務署・税理士へ相談します。「先方がそう言ったから」で、不明な税務上の扱いまで確定したことにはしません。
請求書と入金額をつなぐ確認表
送付時の前提と、入金時に分かった控除額を同じ行で照合します。次の空欄表を選択して表計算ソフトへコピーし、請求書番号で支払通知や入金記録と結び付けてください。
たとえばAの架空例で、99,790円を予定していたのに99,570円が入金されたなら、差額は220円です。金額が振込手数料らしく見えても、その理由を推測で確定せず、支払通知と先方の説明で確かめます。
支払通知の読み方はフリーランスの支払通知の確認、請求書自体の金額に誤りがあった場合は請求書の訂正・再発行へ進めます。差額を見つけただけで請求書を取り消したり、支払済みの請求を二重に送ったりしないようにしましょう。
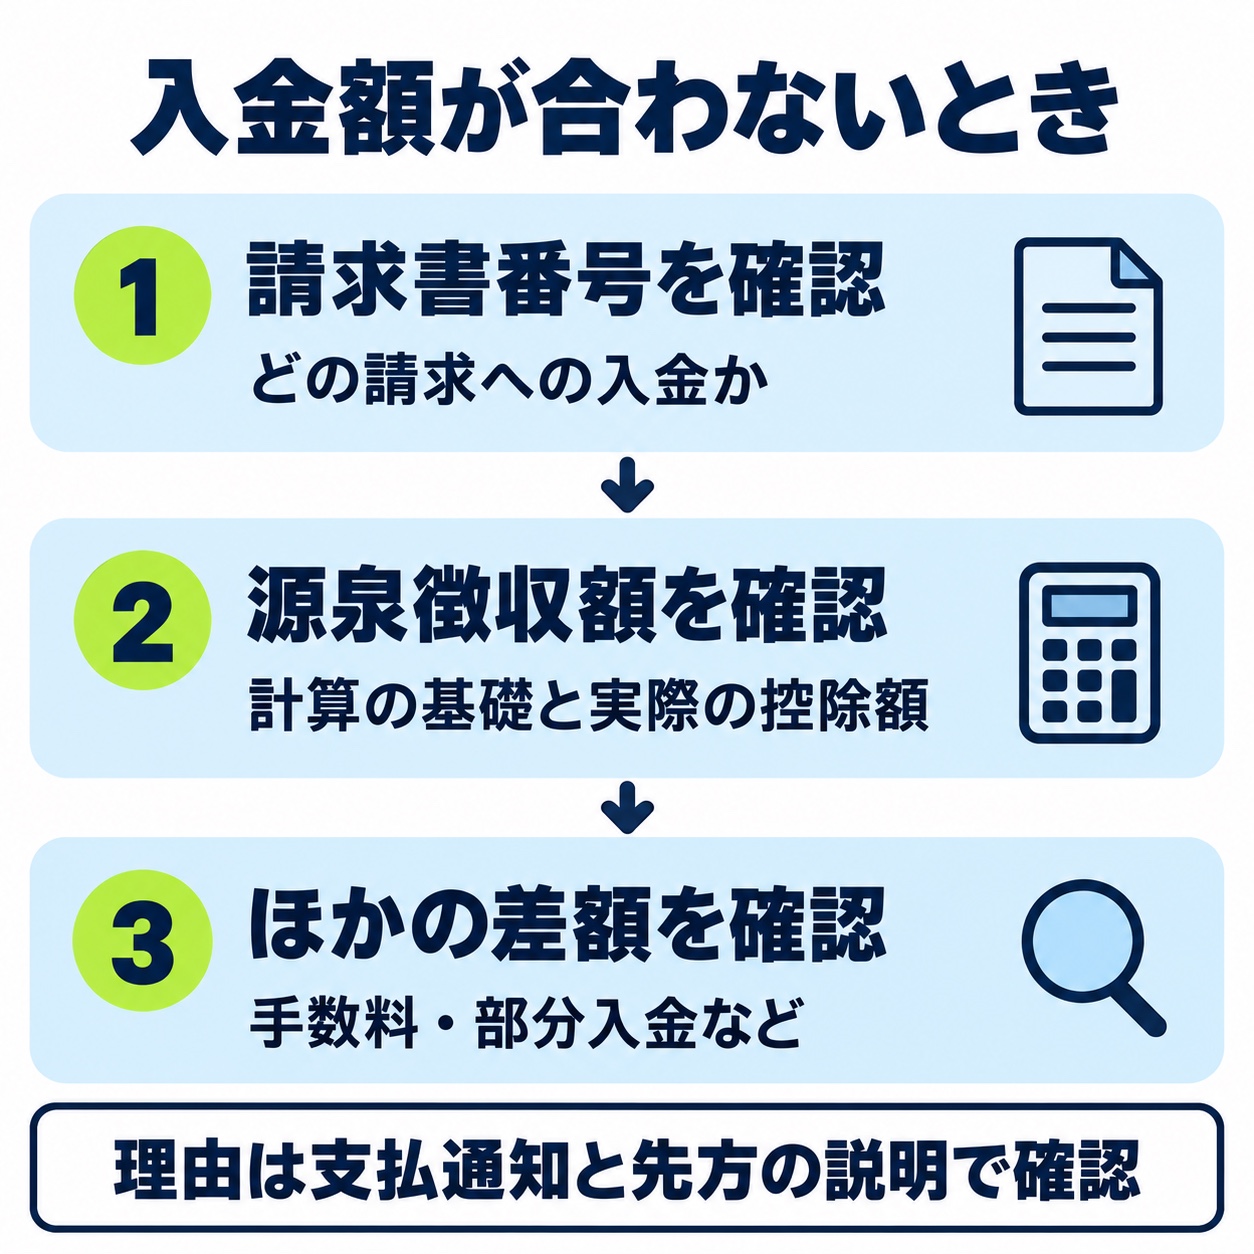 請求書・支払通知・実入金の対応を確認してから、次の対応を決めます。
TASKULでは、入金日に確認する作業を残す
今回の確認表と計算例は、請求書や入金記録を照合するための補助資料です。請求書作成ツールを使う場合も、必要な金額欄を出せるか、保存後の請求書にどの金額が表示されるかを、実際の出力で確認してください。
入金日に照合し忘れないよう、TASKULに「請求書○番の入金額と支払通知を照合する」というタスクと期限を設定する方法も使えます。計算の根拠や請求書は、共有範囲を決めた保管先で管理し、確認事項を作業に切り出します。
源泉徴収税額や差引振込額の指定がある案件では、その項目を表示できる書式を選び、保存後の表示を確認してから送付しましょう。
請求書の源泉徴収でよくある質問
フリーランスの請求書は、すべて10.21%を差し引きますか?
すべての仕事へ一律に当てはめません。報酬の内容、支払者や受取者の条件などによって扱いが異なるため、対象となる案件か、使う計算式と基礎額を確認してから作成します。
消費税等を分けて書けば、必ず税抜額が計算の基礎になりますか?
必ずではありません。国税庁は、報酬と消費税等が明確に区分されている場合には、報酬だけを対象としても差し支えないと案内しています。原則の税込額との違いを踏まえ、先方の取り扱いも確認します。
インボイス登録をしていなければ、消費税等を分けた取り扱いは使えませんか?
国税庁No.6929は、適格請求書発行事業者以外の事業者でも、報酬と消費税等が明確に区分された場合の取り扱いを示しています。登録の有無だけで源泉徴収の対象や基礎額を決めず、案件の条件を確認します。
振込額が少なければ、源泉徴収されたと考えてよいですか?
差額の理由を金額だけで決めません。対象の請求書、源泉徴収額、振込手数料や部分入金などを支払通知と先方の説明で照合し、不明な差額は確認事項として残します。
2027年になると、この記事の計算式はそのまま使えなくなりますか?
国税庁の令和9年1月以後の案内では、防衛特別所得税の創設と復興特別所得税の税率変更後も合計税率に変更はなく、源泉徴収税額の計算方法に変更は生じないとしています。対象となる報酬や適用条件は、その時点の資料で別途確認してください。
上の年次変更は、国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」で確認できます。将来の改正まで変わらないと保証するものではありません。
1枚の請求書で、前提と振込予定額を合わせて残す
まず、今回の報酬が対象か、どの金額を基礎にするか、先方が求める金額表示を確認します。そのうえで、請求合計と差引振込予定額を分け、入金時に同じ請求書番号で照合できるようにしておきましょう。
TASKULの有料プランの14日間無料体験で、請求書の送付や入金確認を期限付きのタスクにして試せます。無料体験後はFreeへ手動で切り替えることで無料利用を継続できます。