着手金の請求書には何を書く?
ふつうの請求書の項目に加えて、「着手金」という言葉・見積番号・見積総額のうちの割合・残金の予定の4つを書きます。この4つがあれば、先方の経理は「どの見積の、どの部分の支払いか」をこの1枚で判断できます。
あて先・請求番号・発行日・振込先・支払期限など、ふつうの請求書と同じ項目の書き方は変わりません。変わるのは件名・品目・備考の3か所です。
着手金とは、作業を始める前に受け取る代金の一部
着手金は、作業を始める前に受け取る代金の一部です。
着手金をもらう案件では、見積書の支払い条件に「着手金として見積総額の50%、残金は検収後」のように書いておき、受注が決まったら着手金の請求書を出します。この記事でも、この条件で決まった架空の案件を例にします。
着手金の請求書の記入例(架空のコーポレートサイト制作)
例にする見積書(見積No.EST-20261003)
例にする案件は、株式会社サンプル(架空)から受けたコーポレートサイト制作です。見積書(見積No.EST-20261003・10月1日発行)の内容は次のとおりで、支払い条件に「着手金は見積総額の50%、残金は検収後」と書いてあります。
着手金の請求書(請求番号INV-2026-012)
この見積で受注が決まった10月5日に出す、着手金の請求書の記入例です。
この表の項目と文言は、そのまま自分の請求書ソフトのひな形に写して使えます。品目には見積の行(ディレクションやデザイン)を並べず、「着手金(見積総額の50%)」の1行にまとめています。
着手金の時点では、どの作業の代金かを行ごとに分けて書く必要はありません。見積の行の内訳は、見積書のほうに残っています。
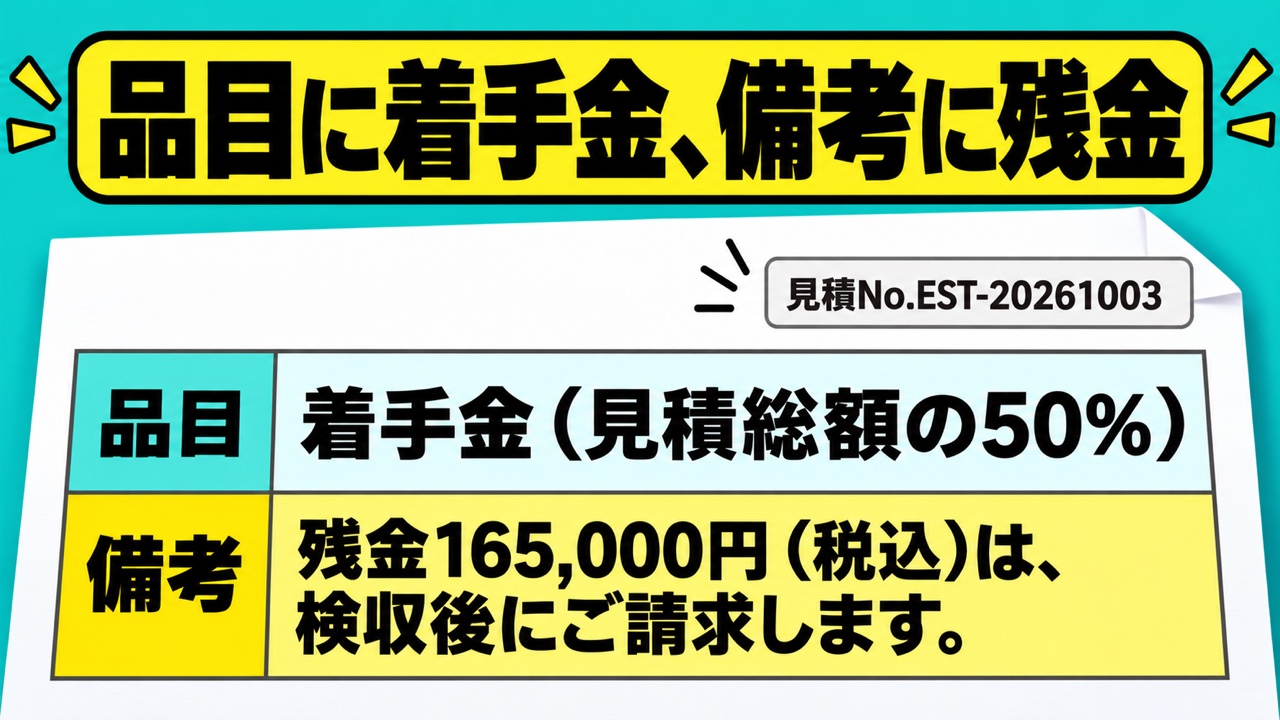 着手金の請求書は、品目に「着手金(見積総額の50%)」、備考に残金の額と請求の時期を書き、見積番号で見積書とつなぎます。
備考に「残金165,000円は検収後に請求」と書いておくと、先方は2回目の請求がいつ、いくらで来るかを最初の1枚で知ることができます。
「着手金」と見積番号を必ず書く
件名と品目には「着手金」の言葉を、件名と備考には見積番号を入れます。どちらかが欠けると、先方の経理が見積書と請求書を結べなくなります。
「コーポレートサイト制作 165,000円」とだけ書いた請求書は、先方から見ると「見積は330,000円なのに、なぜ半分なのか」が分かりません。社内の承認で差し戻されれば、その分だけ支払いも遅れます。
見積番号があれば、先方は手元の見積書を開いて、支払い条件の「着手金50%」と照らし合わせられます。
見積番号は残金の請求書でも使います。2通の請求書に同じ見積番号が書いてあれば、後から見ても同じ案件の1回目と2回目だと分かります。送るときのメールの件名と1文は、着手金の請求書を送るメールの件名と1文の例を使ってください。
着手金の割合と金額の決め方(税込でなく税抜で決める)
着手金の割合は先方と話して決め、見積書の支払い条件に書いておきます。請求書を出す時点で初めて割合を伝えるのでは遅く、受注の前に先方が承知している状態にします。
もう1つ大事なのが、着手金を税抜の金額で決めることです。税込の切りのいい金額で決めると、2通の合計が見積と合わなくなることがあります。
割合は先方と決めて、見積書の支払い条件に書く
着手金を何%にするかに決まった割合はありません。案件の期間、先方の支払いの決まり、自分が先に負担する外注費などを踏まえて、先方と話して決めます。この記事の例の50%は、説明のために置いた架空の条件です。
決めた割合は、見積書の支払い条件に「着手金:見積総額の50%(受注時にご請求)/残金:検収後にご請求」のように書きます。見積書の支払い条件の書き方は、見積書の支払い条件の書き方の記事で説明しています。
着手金は税抜の金額で決めると、2通の合計がずれない
着手金は「税抜150,000円」のように税抜の金額で決めます。「税込10万円」のように税込の金額で決めると、1円未満を切り捨てる計算では、着手金がちょうど10万円にならないか、2通の合計が見積と1円ずれます。
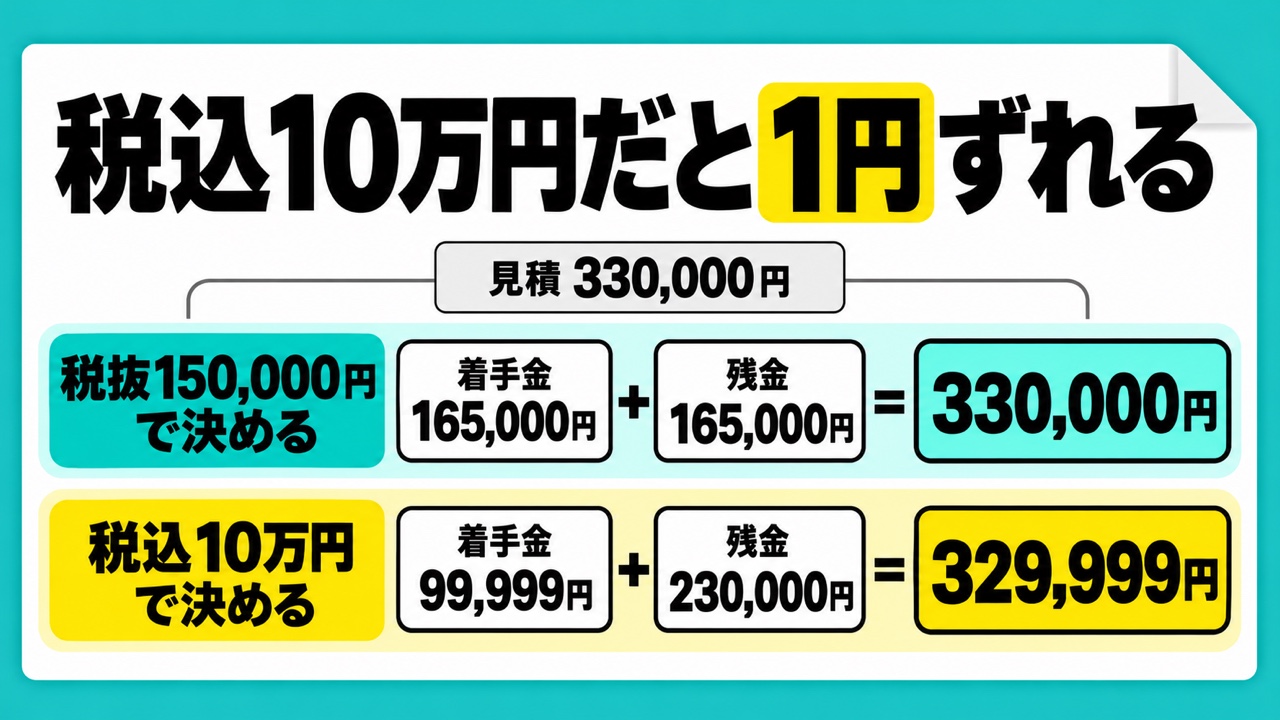 税抜150,000円で決めると2通の合計は330,000円で見積と一致し、税込10万円で決めた例では329,999円になります(消費税10%・1円未満切り捨て)。
次の表は、見積 税抜300,000円(税込330,000円)の案件で、消費税10%・1円未満切り捨てで計算したものです。
税込10万円で決めた場合、どちらの税抜額を選んでも、どこかで1円のずれが出ます。先方の経理から「10万円のはずが99,999円で届いた」と問い合わせが来ると、説明のやり取りが1往復増えます。
税抜の金額を先に決め、消費税は2通それぞれで計算すると、この手間はかかりません。
残金の請求書は、着手金をどう差し引く?
残金の請求書の書き方は2つあります。総額から着手金を引いて見せる書き方と、残金だけを1行で書く書き方です。どちらでも、着手金の請求番号と入金日を書くことは共通です。
例の案件で残金の請求書を書く(11月30日発行)
例の案件は11月27日に検収が終わり、11月30日に残金の請求書を出すとします。着手金165,000円は10月14日に入金済みです。
①総額の行と「着手金(請求番号・入金日)」のマイナスの行を並べる
見積の総額を書き、その下に受け取り済みの着手金をマイナスの行で書いて、残りを請求額にする書き方です。請求書ソフトの弥生(Misoca)の解説は、着手金の請求書には消費税を書かず、残金の請求書で売上の全体に消費税をかけて受領済みの着手金を差し引いた残額を請求する、と説明しています。
総額が見えるので、先方は見積書と1行目を見比べるだけで済みます。ただし、上の記入例のように着手金の請求書にも消費税15,000円を書いていた場合、①では2通に書かれた消費税が合わせて45,000円になり、見積の30,000円と合いません。
着手金の請求書に消費税を書いたなら、残金は②の書き方にします。
②残金だけを1行で書き、備考に着手金の請求番号と入金日を書く
残金を1行の品目にして、消費税は残金の分だけで計算する書き方です。着手金の請求書と同じ形になるので、2通の消費税を足すと見積の消費税と同じになります。
行は1つだけですが、備考の2文で「どの入金を差し引いた残りか」と「これで最後の請求か」が先方に伝わります。後半で紹介するTASKULは、マイナスの行を作れないため、こちらの②の形で書きます。
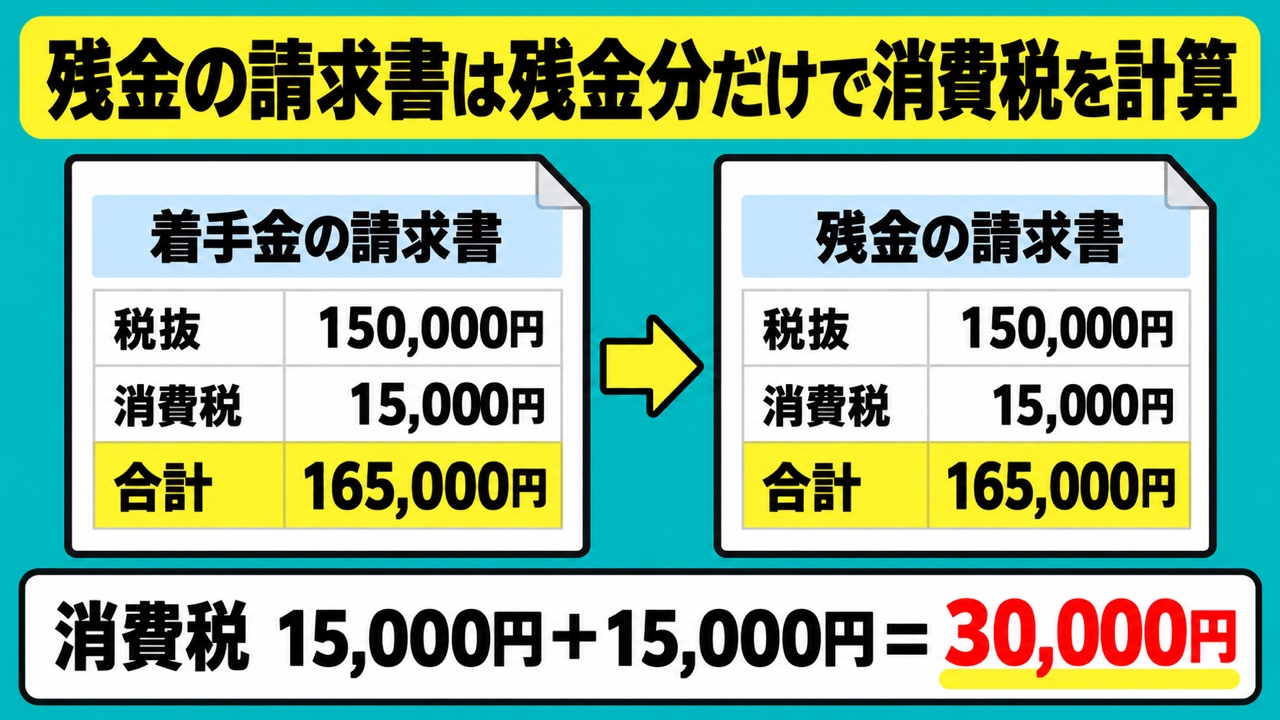 着手金の請求書に消費税を書いたなら、残金の請求書も残金の150,000円だけで消費税を計算します。2通の消費税を足すと、見積の30,000円と同じです。
見積と2通の請求書の合計を照らし合わせる表
残金の請求書を送る前に、見積・着手金・残金の3行を並べて、税抜・消費税・合計の3列がすべて合うかを確かめます。②の書き方なら、次の表のように縦に足すだけで照らし合わせられます。
①の書き方では、残金の請求書に総額の消費税30,000円が1回だけ出るため、この表のように2通それぞれの消費税を足して照らし合わせる形にはなりません。①を使うときは、残金の請求書の1行目が見積の合計と同じかを見ます。
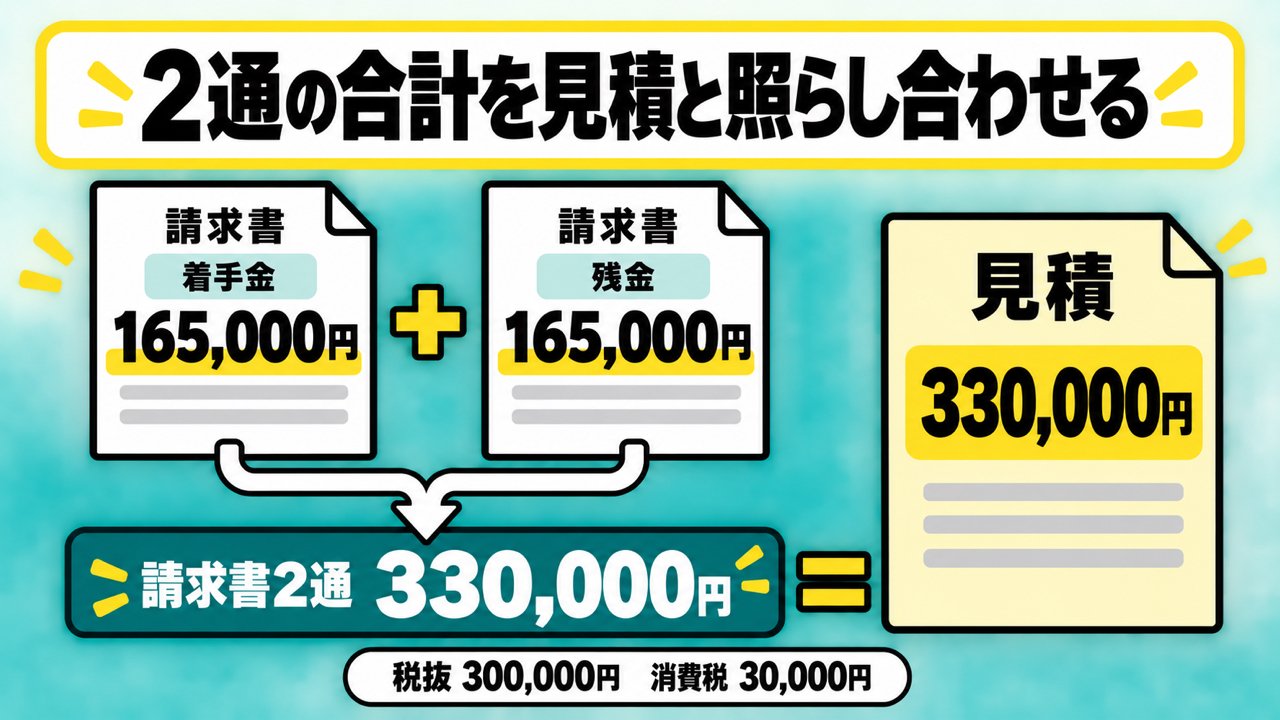 着手金165,000円と残金165,000円を足した330,000円が、見積の330,000円と同じになるかを、残金の請求書を送る前に確かめます。
ここまでで、1つの案件に対して手で書いた数字を数えてみます。見積の330,000円から着手金165,000円を出して書き、残金の請求書に165,000円と着手金の請求番号INV-2026-012・入金日を書き写し、この表で3行を足し合わせました。
同じ金額を3回書き、番号と日付を1回ずつ写して照合する作業です。着手金をもらう案件が月に3件あれば、この書き写しと照合を3回繰り返します。
着手金の請求書の消費税とインボイスの書き方
前受けした代金の請求書でも、作業の前に適格請求書(インボイス)として出すことはできます。一方で、着手金の請求書に消費税を書くかどうかは書き方が分かれているため、先方の経理や税理士と合わせます。
適格請求書として出すなら、ふつうの請求書の項目に加えて、登録番号、税率ごとに分けて合計した金額と税率、税率ごとの消費税額も書きます(国税庁 タックスアンサーNo.6625 適格請求書等の記載事項)。着手金の請求書を適格請求書として出す場合も、この項目はそろえます。
作業の前でも適格請求書として出せる
国税庁の「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」の問39(対価を前受けした場合の適格請求書の交付時期)は、「課税資産の譲渡等を行う前であっても、適格請求書を交付することは可能です」と答えています。
あわせて、「課税資産の譲渡等を行った時において、交付した適格請求書の記載事項に変更が生じることとなった場合には、修正した適格請求書を交付する必要があります」とも書かれています。修正の方法は、同じQ&Aの問33にあります。
なお、問39の例は、システムの定期保守(月額22,000円・税込)の1年分を保守の開始前に支払ってもらう場合で、制作の着手金そのものの例ではありません。前受けした代金の請求書についての答えとして読んでください。
消費税を書くかどうかは、先方の経理・税理士と合わせる
着手金の請求書に消費税を書くかどうかは、書き方が2つあります。弥生の解説は、着手金のみを請求する場合は請求書に消費税を記載しない形を紹介しています。国税庁の問39の例は、税込の金額で前受けした代金の請求書を、適格請求書にする形です。
この記事の記入例は、着手金の請求書にも消費税を書き、②の書き方で残金を出す形です。どちらの形が正しいかをこの記事では決めません。
先方の経理に「着手金の請求書には消費税を書いた形でよいか」を受注の時点で確かめ、自分の会計を見てもらっている税理士がいれば、そちらにも合わせます。
源泉徴収をするかどうかも、着手金の請求書を出す前に先方の経理に確かめておきます。この記事では、源泉徴収の対象になるかどうかの判断は扱いません。
着手金の入金前に作業を始めてもいい?入金待ちの案件の管理
入金を待つかどうかは自分で決めます。入金を確かめてから始めると決めたなら、着手日を入金日から数えて、見積書や受注の返事に書いておきます。
「入金を確認した日の翌営業日から着手します」と書いておけば、入金が遅れたときに納期を後ろにずらす根拠になります。
反対に、先方との付き合いが長く、入金を待たずに始める案件もあるはずです。その場合も、着手金の請求書を出したことと、まだ入っていないことを、自分が把握できていれば困りません。
困るのは、どの案件の着手金が入っていないのかが分からなくなり、残金の請求で着手金を差し引き忘れたり、入金前に作業を進めていたことに後から気づいたりするときです。
入金を待っている案件を一覧で分ける
着手金をもらう案件が複数あるときは、次のように案件ごとに「いま何を待っているか」と「次にやること」を1行で書いた一覧を作ります。10月10日の時点の例です。
この一覧で「次にやること」に日付が入っている行は、その日に見る作業です。コーポレートサイト制作なら、10月16日に入金が無ければ、その日に先方へ確認の連絡を入れ、着手予定日も後ろにずらします。
案件が増えるほど、この一覧を手で更新する手間も増えます。請求書を出すたびに行を足し、入金を確かめるたびに状態を書き換え、残金の請求のときに着手金の請求番号を一覧から探して写します。
着手金をもらった案件が途中で中止になったとき
着手金を返すかどうかは、見積書や契約で決めた内容によります。見積書の支払い条件に、中止になったときの着手金の扱いを書いておくと、そのときの話し合いの土台になります。
作業した分の精算のしかたは、途中キャンセルされた案件の精算の記事で説明しています。
TASKUL(タスクル)で着手金と残金の請求書を作る手順
前の章までで手を動かした作業は、①着手金の請求書に金額を書く ②残金の請求書に見積の金額と着手金の請求番号・入金日を写す ③2通の合計を見積と照らし合わせる ④入金を待っている案件を一覧で見る、の4つでした。TASKULでは、残金の請求書に見積の行が自動で入り(残金の1行に直す手間は残ります)、④はタスクの一覧で見られます。
③で照らし合わせる消費税と合計も、1枚ごとに1円未満切り捨てで自動で計算されます。手で残るのは、①の着手金の明細、②の金額の書き換えと備考の請求番号・入金日、③の見積との照合です。
見積書・請求書・クライアント管理は、TASKULのFreeプランで使えます。TASKULは請求書をメールで送りません。
送るのは、請求書の画面の「リンクを発行して送付」で発行したリンクか、「PDFダウンロード」で保存したPDFを、自分のメールに添えて送る形です。
先に、その取引先の案件を作り、案件の見積のタブで見積書(見積No.EST-20261003)を作っておきます。残金の請求書で見積の行が入るのは、この案件の見積書です。
着手金の請求書は、案件を選ばずに明細を手で入れる
請求書の一覧で「請求書を作成」を押し、クライアントに取引先を選びます。作成画面で候補に出る案件は、状態が「完了」か「入金済」で、しかも納品月が画面の「納品月」と同じ案件だけです。
作業を始める前の案件は候補に出ないため、着手金の請求書は明細を手で入れます。
候補が無いときは「該当する納品済プロジェクトはありません。明細を手動で入力してください。」と表示されます。そのまま明細の1行目に「着手金(見積総額の50%)」、数量1、単価150,000を入れると、消費税15,000円と合計165,000円が計算されます。
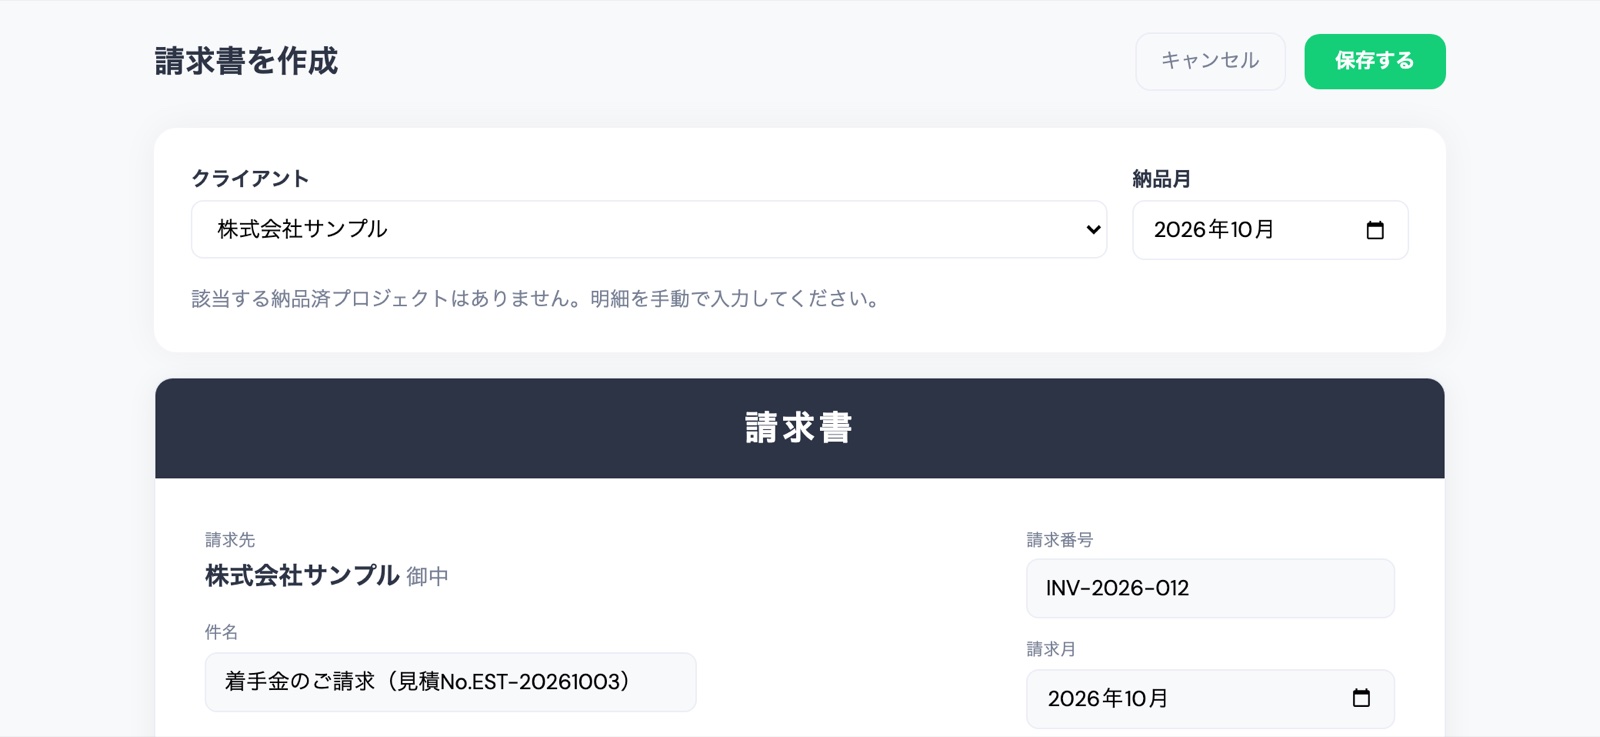 作業中の案件は候補に出ないため、「該当する納品済プロジェクトはありません。」と表示されます。請求番号は、前の請求書の続きのINV-2026-012が入っています。データは架空です。
請求番号は、すでにある請求書の番号の続き(例: INV-2026-011の次はINV-2026-012)が最初から入ります。支払期限は作成日の30日後が最初から入るので、10月16日に直します。
件名に「着手金のご請求(見積No.EST-20261003)」、備考に案件名と見積番号、「残金165,000円(税込)は、検収後にご請求します。」を書いて「保存する」を押せば、着手金の請求書は完成です。
残金の請求書は、案件を「完了」にすると入る見積の行を書き換える
検収が終わったら、全てのタスクの画面で案件の状態を「完了」に変えてください。「納品月を入力」の画面が開くので、検収した11月を選んで「完了にする」を押します。
そのあと「請求書を作成」で同じクライアントを選び、「納品月」を11月にすると、案件が候補に出て、その案件の見積書の行(ディレクション・デザイン・コーディング・CMS設定の4行、合計300,000円)が明細に入ります。ここから残金の請求書に直します。
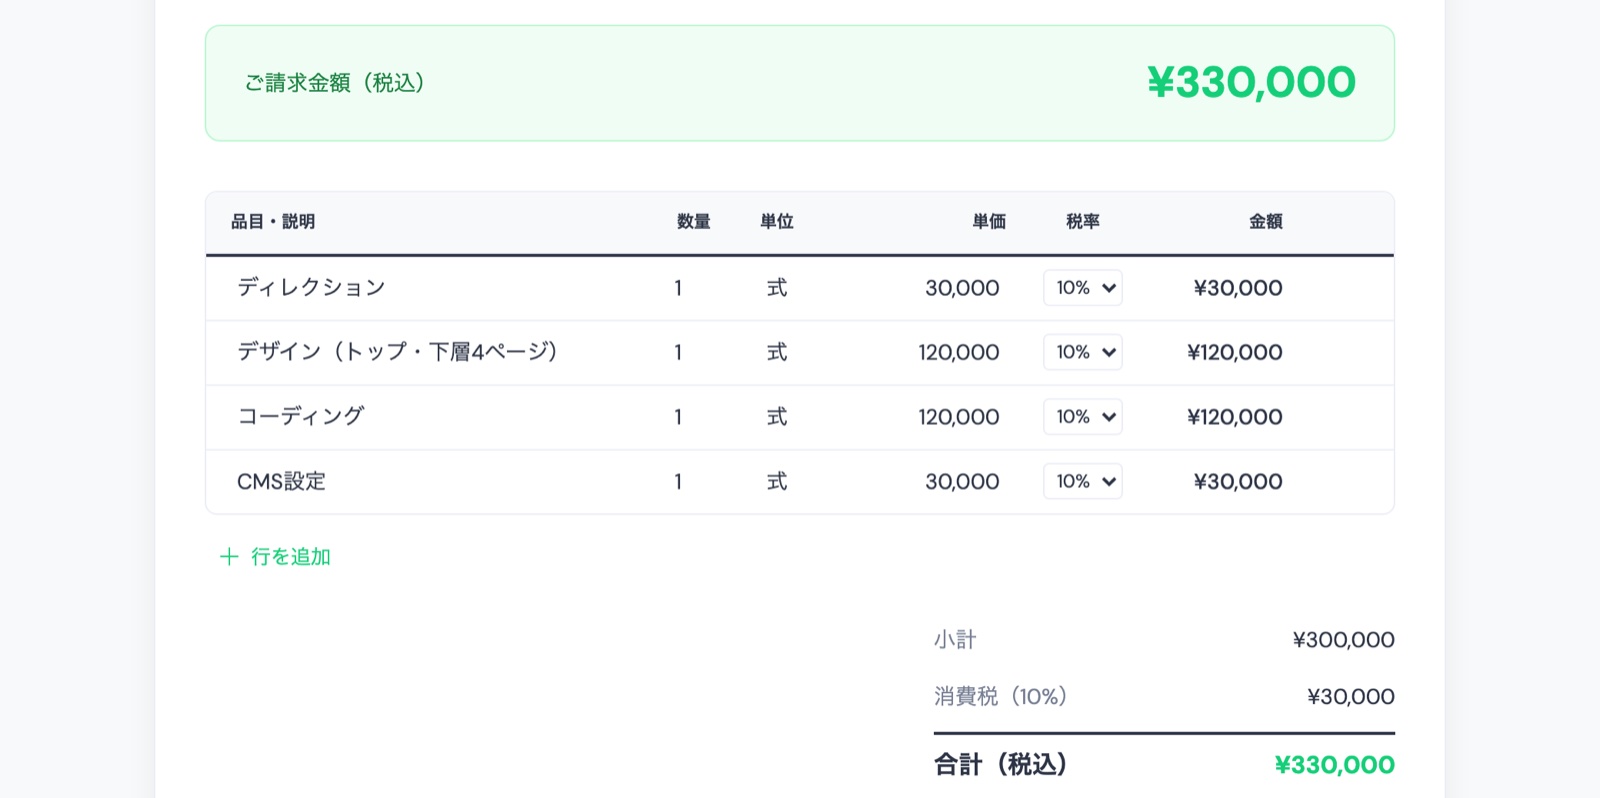 案件を「完了」にして納品月を11月にすると、見積書の4行がそのまま明細に入ります。この時点では見積の総額330,000円です。データは架空です。
- 1行目の品目「ディレクション」を「残金(見積総額の50%)」に書き換え、単価を150,000にする
- 残りの3行を、行の右端のゴミ箱のアイコンで消す
- 件名に「残金のご請求(見積No.EST-20261003)」を入れ、最初から入っている支払期限(作成日の30日後の12月30日)を12月31日に直す
- 備考に、着手金の請求番号INV-2026-012と入金日10月14日を書く
- 小計150,000円・消費税15,000円・合計165,000円になったことを見て、「保存する」を押す
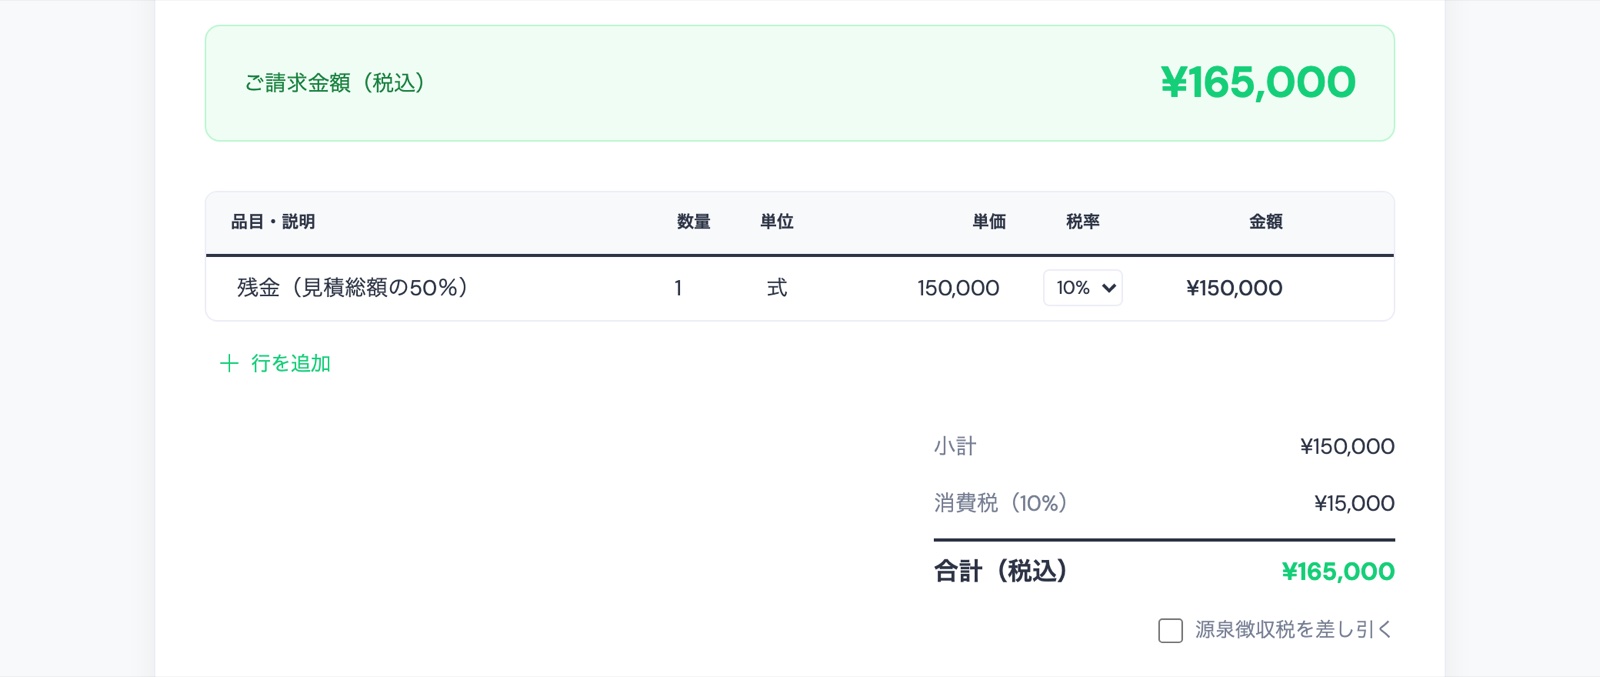 1行目を「残金(見積総額の50%)」・単価150,000に書き換え、残りの3行を消すと、合計は165,000円になります。データは架空です。
①の書き方の「着手金 −165,000円」の行は、TASKULでは作れません。単価の欄に「-165,000」と打つと記号の「-」が消え、プラスの165,000円の行として合計に足されてしまいます。
保存されるのは単価が0円より大きい行だけなので、マイナスの行は作れません。差し引いたことは、②の書き方のとおり備考に書きます。
着手金の入金は、案件のタスクで確かめる
TASKULの請求書には、送付済み・入金済みといった状態を付ける欄がありません。案件の状態の「入金済」は案件全体の状態なので、着手金だけ入った状態も表せません。着手金が入ったかは、案件のタスクで管理します。
着手金の請求書を出したら、その案件に「着手金の入金確認(INV-2026-012)」というタスクを足し、期日を支払期限の10月16日にします。入金を確かめたらタスクを「完了」にし、入金日をタスクのメモ欄に残しておけば、残金の請求書の備考を書くときに探さずに済みます。
前の章の一覧の「次にやること」が、全てのタスクの画面の期日の列に並ぶ形です。
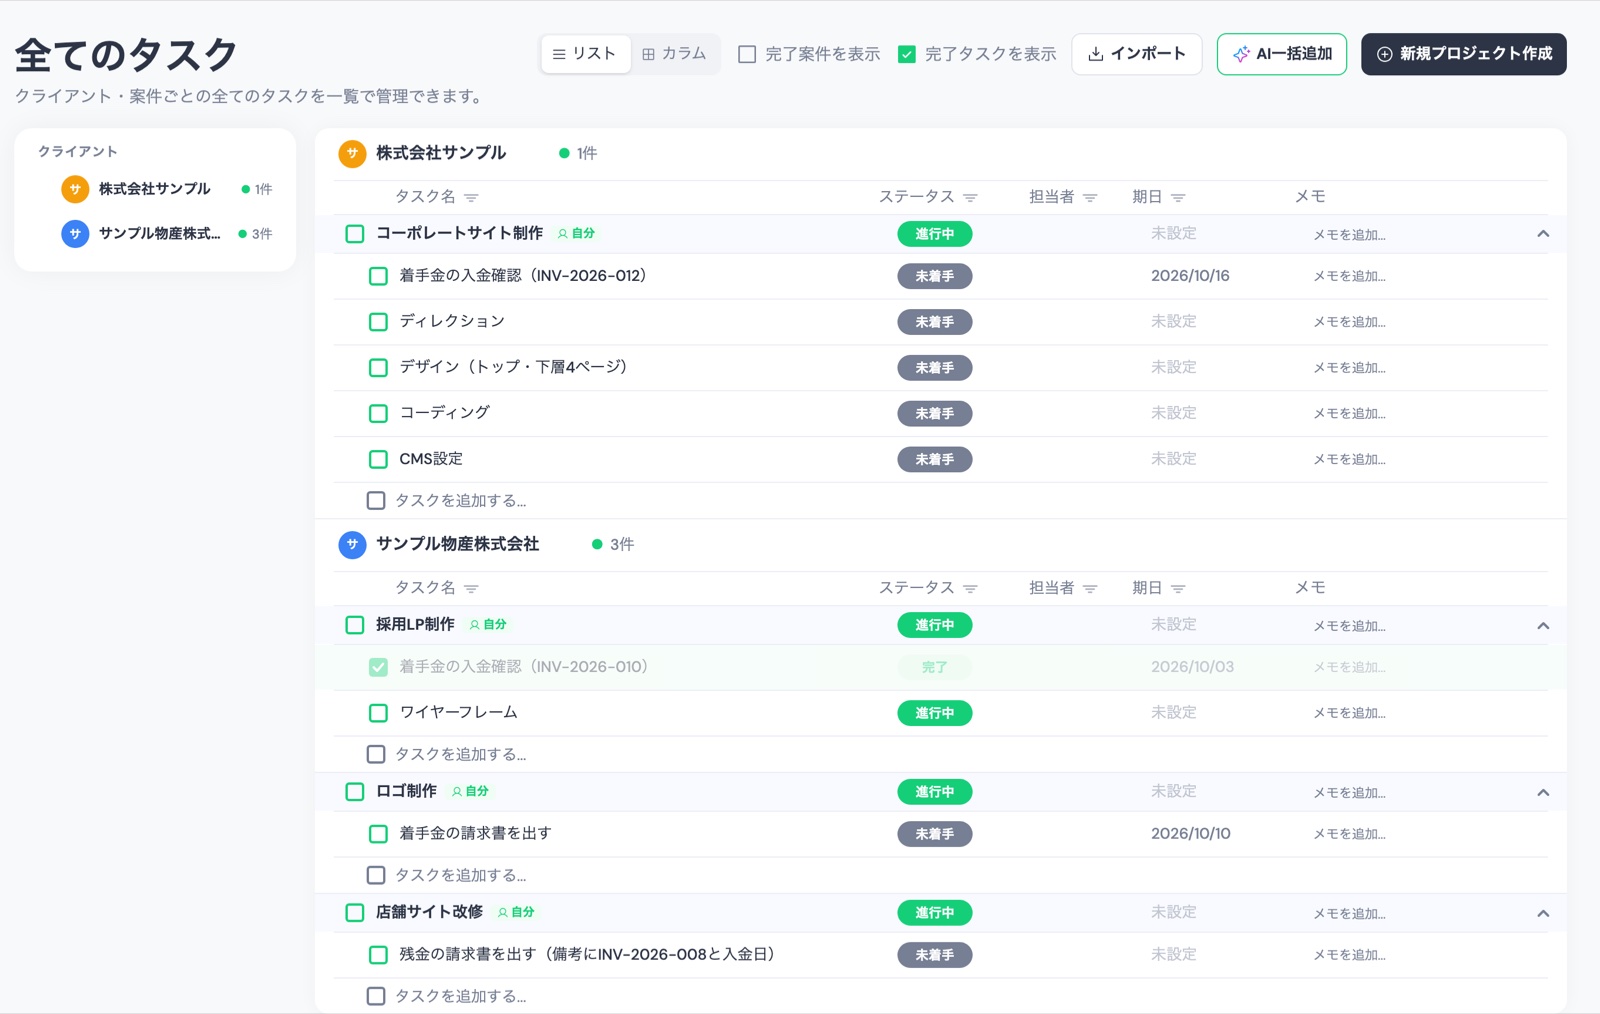 着手金の入金確認を期日つきのタスクにすると、入金を待っている案件と、次に請求書を出す案件が同じ一覧に並びます。データは架空です。
TASKULで作る請求書には、ほかにも次の制約があります。
- 画面に「源泉徴収税を差し引く」のチェックはありますが、保存した請求書には残りません
- 税率は1枚の請求書に1つで、1行目の税率が使われます
- 入金確認のタスクと、残金の請求書に見積の行を入れる流れは案件を使うため、Freeプランのプロジェクト10件の枠を1件使います
- 着手金の請求書はTASKULの中では案件にひもづかないため、見積番号は件名と備考に手で書きます
先方から総額とマイナスの行が並んだ形(①の書き方)を求められている人や、源泉徴収税額を請求書に載せる必要がある人は、TASKULの請求書ではその形で出せません。ほかの請求書ソフトを使ってください。
着手金をもらう案件が重なって、どの案件の入金をまだ確かめていないのか分からなくなってきたら、TASKULのFreeプランで、着手金の請求書を作って入金確認をタスクにする流れを試せます。
着手金の請求書についてよくある質問
着手金は見積の何%にすればいいですか?
決まった割合はありません。案件の期間や先に負担する外注費などを踏まえて先方と話して決め、見積書の支払い条件に「着手金:見積総額の◯%」と書いておきます。この記事の50%は例として置いた架空の条件です。
着手金の請求書の件名は何にすればいいですか?
「着手金のご請求(見積No.EST-20261003)」のように、「着手金」と見積番号を入れます。先方の経理が見積書と結べるようにするためです。
案件名は品目か備考に書きます。送るメールの件名と本文は、請求書を送るメールの例文の記事を参考にしてください。
残金の請求書に、着手金を払ってもらったことは書くべきですか?
書きます。備考に着手金の請求番号と入金日を書くと、先方の経理が2通の請求書を結べます。「本請求で、見積のご請求はすべてです」と添えると、これが最後の請求だということも伝わります。
着手金の請求書を出したあと、金額が変わったら?
作業の追加や取りやめで見積の金額が変わったら、残金の請求書で調整し、見積と金額が違う理由を備考に書きます。書き方は見積書と金額が違う請求書の書き方の記事にあります。
すでに出した着手金の請求書の記載事項を変えることになる場合の扱いは、国税庁のQ&Aの問39(前受けした代金の請求書)が参考になります。着手金の請求書を出し直すかどうかは、先方の経理・税理士と確かめてください。
着手金の入金前に作業を始めてもいいですか?
始めるかどうかは自分で決めます。入金を待つ場合の書き方と、入金待ちの案件の分け方は、本文の「着手金の入金前に作業を始めてもいい?入金待ちの案件の管理」の章にあります。
まとめ|着手金と残金の請求書は、見積番号でつないで合計を照らし合わせる
この記事のまとめ
- 着手金の請求書には、「着手金」・見積番号・見積総額のうちの割合・残金の予定を書く
- 着手金は税抜の金額で決める。税込10万円のように決めると、着手金が10万円ちょうどにならないか、2通の合計が見積と1円ずれる
- 残金の請求書は、着手金の請求番号と入金日を備考に書き、送る前に見積と2通の合計を照らし合わせる
着手金の請求番号と入金日を残金の請求書に写す手間や、入金待ちの案件を一覧で追う手間が増えてきたら、TASKULのFreeプランで、見積から残金の請求書を作る流れを試せます。